
ひふみプラスを積み立てているけれど、「このまま続けていいのだろうか」と迷っていませんか。SNSや比較サイトでは「インデックスファンドに負け続けている」「やめたほうがいい」という声を見かけます。
そのたびに不安が大きくなり、かといって途中で解約して損をしたくない気持ちもあるでしょう。そんな判断に悩んでいる方は多いはずです。解約か継続かを誤って決めると、不必要な税負担を生んだり、長期リターンを取りこぼしたりする可能性があります。
そこで本記事では、1級FP技能士である私、鬼塚が以下のテーマについて解説します。
- ひふみプラスをやめるかどうかの判断基準
- ひふみプラスの運用成績と今後の見通し
- 解約や乗り換えをする前に確認すべきこと
自分の投資方針に照らして、後悔のない選択をするための材料をこの記事にまとめました。
ひふみプラスを続けるべきか迷っている方は、まず公式LINEに登録して現状を整理してみてください。20秒で終わる質問に答えるだけで、初心者が買うべき投資信託4選など有料級特典を無料でお届けしています。
ひふみプラスはやめたほうがいい?結論は投資方針によって異なる
「ひふみプラスはやめたほうがいいのか」という問いに、一律の答えはありません。成績が振るわない時期があるからといって即解約が正解とは限らず、長期保有さえすれば安心とも言い切れないためです。
重要なのは、自分が今どういう状況にあり、何を目的に投資しているかを確認することです。現在の状況によって、取るべき行動は解約・継続・積立停止・一部売却の4パターンに分かれます。
解約を検討したい人
次のいずれかに当てはまる場合、解約を検討する合理的な理由があります。
- 「日本の成長企業を応援したい」という投資哲学に共感できなくなった
- ポートフォリオ全体が日本株に偏っており、米国株や全世界株への分散が取れていない
- 信託報酬1.078%というコストと、日本株アクティブ運用に期待するリターンのバランスを、他の選択肢と比べて見直したい
- 教育費や住宅購入など、近い将来に資金が必要になった
解約を考えるうえで最も重要なのは、保有する目的が消えたかどうかです。短期的な成績悪化だけを理由に機械的に解約するのではなく、保有目的や他資産とのバランスも確認する必要があります。
継続保有を検討したい人
一方、次のいずれかに当てはまる場合、保有を続けることが合理的です。
- 「日本を根っこから元気にする」というコンセプトに今も納得できている
- 老後資金など、長期で運用できる目的を持っている
- すでにS&P500や全世界株式などの投資信託を別途保有しており、ポートフォリオ全体で日本株に偏りすぎていない
- 含み損の状態で売ると損失が確定してしまう
- 日本株を一定割合保有する投資戦略を意図的に持っている
短期の成績悪化だけを理由に解約するのは「安値売り」のパターンに陥りやすく、長期パフォーマンスを損なう恐れがあります。とくに、ひふみプラスのようなアクティブファンドは、相場局面によって指数との差が大きく開いたり縮んだりします。
そのため、数ヵ月〜1、2年の結果だけで評価を下すと、判断を誤りやすい点に注意しましょう。
短期の値動きに振り回されないことが、長く投資を続けるための一番のコツです。
積立停止を検討したい人
「全解約はしたくないが、新しい資金は投入したくない」という場合、積立停止という中間の選択肢があります。具体的には、次のような状況で有効です。
- 課税口座で保有している分に含み益があり、今すぐ売ると譲渡益課税が生じるため、既存分はそのまま持ちたい
- 今後の積立資金は、信託報酬の低い全世界株式や米国株式などのインデックスファンドに回したい
- 今すぐ全解約に踏み切れないが、追加投資はしたくない
月3万円の積立を停止し、その分を全世界株や米国株インデックスに振り替えるという「段階的な乗り換え」は、現実的な選択肢のひとつです。
注意点としては、積立を止めても保有分はそのまま運用が続き、基準価額の変動で評価額は毎日変わることが挙げられます。
一部売却を検討したい人
全解約の心理的ハードルが高いものの、保有比率を下げたい場合は一部売却が有効です。次のような状況に当てはまるときに検討してみましょう。
- 資産の大半がひふみプラスに集中しており、比率を下げたい
- 含み益の一部だけを確定して他に回したい
- 将来の値上がり可能性も残しつつリバランスしたい
「決断の先送り」にならないよう、「日本株比率を20%以下に下げる」など明確な売却基準を事前に設定したうえで実行するのがおすすめです。
ひふみプラスはやめたほうがいいと言われる理由
「ひふみプラスはやめたほうがいい」という声の背景には、信託報酬の高さ・直近の運用成績・分散の弱さ・経営体制の変化という4つの要因があります。
信託報酬が低コストインデックスファンドより高い
ひふみプラスの信託報酬は年率1.078%(税込)です。
一方、低コストインデックスファンドの代表格はeMAXIS Slim全世界株式(オール・カントリー)です。その信託報酬は年率0.05775%(2026年6月時点)で、ひふみプラスとの差は約18.7倍に達します。
| ファンド | 信託報酬(年率) |
|---|---|
| ひふみプラス | 1.078%(税込) |
| eMAXIS Slim全世界株式(オルカン) | 0.05775% |
信託報酬は毎日基準価額から差し引かれる費用のため、投資家が意識しにくいものの、長期になるほど複利的に影響が積み重なります。
月5万円を20年間積み立て、年6%の運用から信託報酬相当を単純控除する前提で試算しました。その結果、ひふみプラスとオルカンの信託報酬差だけで、最終資産に約240万円前後の差が出る可能性があります。
ただし、この差は「同じ運用成果なら」という前提での試算です。ひふみプラスの信託報酬には、企業を一社ずつ訪問・分析し、成長企業を発掘するアクティブ運用のリサーチコストが含まれています。インデックスに連動するだけでは得られない超過リターンを狙う対価として、コストを負担する設計です。
そのため、コストの数字そのものよりも「そのコストに見合う運用を期待できるか」で判断しましょう。
eMAXIS Slimがなぜ多くの投資家に選ばれているのか、その理由が気になる方は多いはずです。特徴やリスクは「eMAXIS Slimはおすすめしないは嘘!全世界株式と米国株式の比較やリスクも紹介」の記事で詳しく解説しています。
TOPIXやオルカンに見劣りする期間がある
ひふみプラスは2021年後半ごろから、TOPIXに対して差をつけられる局面が目立ち、直近数年は指数を下回る期間が続いています。実際、2026年5月時点の3年トータルリターンで見ても、ひふみプラスはオルカンやTOPIX連動型インデックスファンドを下回る結果でした。
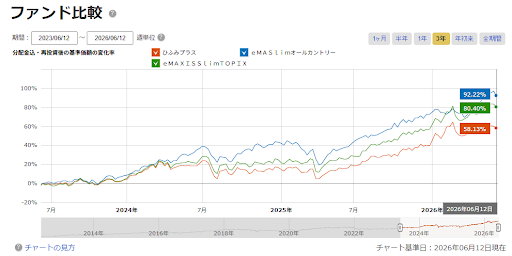
ただし、この差の主な背景はファンドの実力低下というより、運用スタイルと相場環境のミスマッチにあります。
ひふみプラスは、かつて中小型の成長株を中心とした運用で高いリターンを上げていました。しかし、2021年後半以降は金利上昇などを背景にグロース株へ逆風が強まり、ひふみプラスもその影響を受けています。
一方で、TOPIXは大型株の値動きの影響を受けやすい傾向があります。
2021年後半以降の日本株市場では大型バリュー株が強い局面があり、ひふみプラスの成長株寄りの運用とは相対的に差が出やすくなりました。また、ファンドの純資産が増大したことで、得意としてきた中小型の成長株に機動的に投資することが難しくなったという構造的な問題も指摘されています。
これに対してひふみは2023年10月、大型割安株の比率を引き上げる大規模な銘柄入れ替えを実施しました。市場環境の変化に合わせて能動的にポートフォリオを組み替えられるのは、指数に連動するだけのインデックスにはないアクティブ運用の強みです。
この銘柄入れ替えが長期的な運用成果の改善につながるかは、今後も複数期間の成績を見て判断する必要があります。
指数に負けている=ダメなファンド、と単純に決めつけないことが大切です。
S&P500への積立投資がどんな人に向いているか、気になる方もいるはずです。「資産形成はS&P500への積立投資だけでいいって本当?特徴やリスクについても紹介!」の記事を参考にしてみてください。

日本株中心で地域分散が弱くなりやすい
ひふみプラスの足元の資産構成は、国内株式が99.07%を占めています。(※2026年5月時点)これは「日本の成長企業に投資する」というファンドの理念を反映した、設計上の特性でもあります。
目論見書上は国内外の上場株式に投資できる設計ですが、2026年5月末時点の組入状況を見ると、国内株式が大半を占める状態です。一方、世界の大型・中型株を対象とする指数であるMSCI ACWIにおける日本の国別ウェイトは、2026年5月29日時点で5.0%です。
そのため、ひふみプラス「1本だけ」で運用すると、地理的な分散は日本に偏ります。逆に言えば、全世界株や米国株のインデックスと組み合わせることで、日本の成長企業へのアクティブな上乗せ部分として役割を持たせやすいファンドといえます。
藤野氏が退任した
2026年のひふみプラスを語るうえで避けられないのが、創業者・藤野英人氏の退任です。
藤野氏は2026年3月末に社長を退任し、共同創業者の湯浅光裕氏が代表取締役社長CIOに就任しました。当初は「取締役 ひふみ統括アドバイザー」として関与を続ける予定でしたが、2026年6月3日に方針が変更され、同年6月15日付で取締役も完全退任しています。
新体制では取締役会長にSBIグローバルアセットマネジメント社長の朝倉智也氏が就任し、経営体制は新たな段階に入りました。
一方、ひふみの運用は以前から複数のアナリストによる集団体制で行われており、特定の個人だけに依存する仕組みではありません。
体制変更を「終わり」と捉えるのではなく、ひふみプラスの哲学が維持されるかどうかを、今後のマンスリーレポートや運用報告書で定期的に確認しましょう。
経営体制のニュースだけで判断せず、運用の中身を見ていきましょう。
藤野さんと会食したときのポストはこちら↓
ひふみプラスはやめたほうがいいのか最新の運用成績を確認
ひふみプラスをやめるかどうかの判断には、印象ではなく実際の数値の確認が欠かせません。以下では、1年〜10年の期間別リターンと、TOPIX・S&P500・オルカンとの比較データを示します。
1年・3年・5年・10年のリターン
2026年5月29日時点で、ひふみプラスの1年・3年・5年・10年の各期間におけるリターンは以下のとおりです。
| 期間 | ひふみプラスのリターン |
|---|---|
| 1年 | +38.42% |
| 3年 | +69.76% |
| 5年 | +66.11% |
| 10年 | +198.72% |
| 設定来(2012年5月〜) | +728.42% |
長期(10年・設定来)で見ると、ひふみプラスは着実に大きな成長を遂げてきた実績があります。基準価額は設定時の10,000円から約8.3倍に成長しました。
一点注意が必要なのは、期間によって数値が大きく変わるという点です。2025年3月31日時点では1年リターンが−8.69%と低迷していましたが、2026年5月29日時点では+38.42%に大きく改善しています。短期の数字だけで評価すると、こうした回復局面を取りこぼしかねません。
TOPIXとの比較
2026年5月29日時点でひふみプラスとTOPIXを比べると、1年・3年・5年・10年の各期間で、ひふみプラスがTOPIXを下回っています。
| 期間 | ひふみプラス | TOPIX | 差 |
|---|---|---|---|
| 1年 | +38.42% | +44.55% | −6.13% |
| 3年 | +69.76% | +99.34% | −29.58% |
| 5年 | +66.11% | +132.39% | −66.28% |
| 10年 | +198.72% | +262.77% | −64.05% |
| 設定来(2012年5月〜) | +728.42% | +652.18% | +76.24% |
とくに、5年リターンでは約66ポイントの差が開いています。背景には、2021年後半以降にグロース株へ逆風が強まり、日本株市場では大型バリュー株が優位になる局面があったことが挙げられます。
一方、見落とされがちですが、設定来ではひふみプラスがTOPIXを上回っています。
これは、2010年代の好成績で積み上げた超過リターンが今も残っているためで、ひふみが長期にわたって指数を上回ってきた実績そのものです。つまり「ひふみプラスはTOPIXに負けている」という評価は、どの期間を見るかで結論が変わります。
直近の成績だけを見て判断すると、実態を見誤りかねません。
どの期間を切り取るかで印象が大きく変わる、というのは投資データあるあるです。
S&P500・オルカンとの比較
2026年5月29日時点の期間別リターンを比較すると、1年・3年・5年でひふみプラスが後れを取っているファンドが2つあります。eMAXIS Slim 米国株式(S&P500)とeMAXIS Slim 全世界株式(オール・カントリー)です。
| 期間 | ひふみプラス | eMAXIS Slim 米国株式(S&P500) | eMAXIS Slim 全世界株式(オール・カントリー) |
|---|---|---|---|
| 1年 | +38.42% | +43.15% | +43.69% |
| 3年 | +69.76% | +112.02% | +106.44% |
| 5年 | +66.11% | +177.06% | +149.91% |
| 10年 | +198.72% | – | – |
※eMAXIS Slim 米国株式(S&P500)とeMAXIS Slim 全世界株式(オール・カントリー)は、いずれも設定から10年未満です。そのため、10年リターンは比較できません。なお、この比較表を見るときは、そもそも投資対象がまったく異なる点を押さえておく必要があります。
ひふみプラスは日本株中心のファンドである一方、S&P500やオルカンは海外株を多く含むファンドであり、円換算ベースで成績が表示されます。そのため、円安が進むと、海外株ファンドの円建てリターンは押し上げられやすくなる仕組みです。
つまり、S&P500やオルカンの好成績には、株価上昇だけでなく円安の影響も含まれています。言い換えれば、両者はリターンの源泉が違い、単純な優劣で並べられるものではありません。ひふみプラスは日本株中心のため、S&P500やオルカンほど円安の恩恵を受けにくい点も押さえておきましょう。
為替の影響を考えずに比較すると、判断を誤ってしまうので注意しましょう。
オルカン一本で資産形成ができるのかどうかは「資産形成はオールカントリーだけでいいって本当?人気の理由や組み合わせ方法を紹介」の記事で詳しく解説しています。
また、S&P500とオルカンの具体的な違いや選び方については「米国株・全世界株のどっちに投資すべき?両者の違いやリターン」の記事で比較しています。

ひふみプラスはやめたほうがいいか解約・乗り換え前に確認すること
実際に解約や乗り換えに踏み切る前には、保有目的・口座の種類・含み損益・売却方法という4つの視点も確認しておきましょう。
保有目的が今も残っているか
解約や乗り換えを検討する前の第一ステップは、「なぜ買ったか」という保有目的の棚卸しです。購入当初の理由としては「日本企業を応援したい」「藤野氏やひふみの運用哲学に共感した」といったものが考えられます。
これらの理由が今も有効かを問い直すことが出発点です。
判断の軸は2つです。
- 投資目的(老後資金・教育費など)が変わっていないか
- その目的に対して、ひふみプラスが今も適した選択肢かどうか
「なぜ買ったか」を思い出すことが、後悔しない判断の第一歩です。
目的が残っている場合は、全部解約して現金化するだけでなく、ファンド選択や資産配分を見直す方法も検討できます。
「ひふみプラスの代わりに何を選べばいいのか」と感じた方は、公式LINEで確認してみてください。初心者が買うべき投資信託4選やS&P500 vsオルカンなど、判断に役立つ特典を無料でプレゼントしています。
NISA口座か課税口座か
解約を検討する前に、ひふみプラスをどの口座で保有しているかを必ず確認しましょう。
| 口座種別 | 解約時の税金 | 損益通算 |
|---|---|---|
| NISA口座(新NISA) | 非課税(かからない) | 不可(損失も通算不可) |
| 特定口座(源泉徴収あり) | 約20.315%(自動徴収) | 可能 |
| 一般口座 | 約20.315%(自分で確定申告) | 可能 |
NISA口座で保有している場合、売却益は非課税で税負担なく解約できます。ただし、NISA口座の損失は他の口座の利益と損益通算できず、損失繰越控除も利用できません。
課税口座(特定口座・一般口座)で保有している場合、売却益に約20.315%の税金が課されます。含み益がある状態で解約すると、税負担が先に発生し、乗り換え後の元本が減ります。
含み益・含み損がいくらあるか
解約・乗り換えを検討する際は、現在の含み益・含み損を把握することが重要です。自分の損益は証券会社のマイページで「取得単価」と「現在の基準価額」から確認できます。
含み益があっても、課税口座で売却して譲渡益が実現するまでは、原則として譲渡益課税は発生しません。しかし、課税口座で売却すると、利益分の約20.315%が税金として引かれ、乗り換え後の再投資元本が減ります。
これを乗り換え時のコストとして捉え、低コストインデックスファンドへ乗り換えた場合に信託報酬差や想定リターンでどの程度回収できそうかを試算してから判断しましょう。
全解約・一部売却・積立停止のどれを選ぶか
「やめる」と一口に言っても3つの選択肢があり、状況によって最適解が異なります。
| 選択肢 | 内容 | 向いている状況 |
|---|---|---|
| 全解約 | 保有分すべてを売却 | 保有目的がなくなった・完全に乗り換えたい |
| 一部売却 | 保有口数の一部を売却 | 比率を下げたい・段階的に移行したい |
| 積立停止 | 新規積立だけ止める(保有継続) | 新規資金は別ファンドへ・既存分は様子見 |
ひとつ重要な点があります。残高の売却と積立の停止は別々の操作です。積立を止めても残高は動かず、逆に残高を全解約しても積立設定は消えません。
そのため、翌月以降に再び積立が始まる場合があります。必ず両方の手続きを確認しましょう。なお、感情的に動きたくなったときほど、まず積立停止だけして3〜6ヵ月様子を見ることをおすすめします。
感情的な判断を避けるには、まず一呼吸置くことが何より大切です。
一部売却やポートフォリオの調整を行う際は、リバランスの考え方も参考にしてください。「新NISAにおけるリバランスの方法とは!計算のやり方や売買の手順を紹介」の記事で手順を詳しく解説しています。
ひふみプラスをやめたほうがいいかは投資スタイルで判断しよう!
ひふみプラスをやめたほうがいいかどうかは、「直近の成績が振るわないから」という一点だけで決めるべきではありません。2026年5月時点の設定来リターンは+728%を超えており、長期投資の実績は積み上がっています。
2026年6月には創業者・藤野英人氏が完全退任しました。こうした変化を踏まえたうえで、大切なのは「良い・悪い」ではなく「自分の方針に合うかどうか」です。
判断の軸はシンプルです。
- 投資哲学に今も共感できるか
- 保有目的が今も残っているか
- ポートフォリオ全体で分散が取れているか
この3点を確認したうえで、全解約・一部売却・積立停止・継続のいずれかを選んでください。ひふみプラスは、日本の成長企業を応援するという明確な哲学を持ったファンドです。その考え方に共感でき、長期で付き合えるなら、持ち続けるという選択も合理的な判断です。
「なんとなく不安」で終わらせず、一度きちんと向き合ってみることが大事です。
「自分の場合はどうすべきか」をより具体的に知りたい方は、公式LINEにご登録ください。20秒で終わる質問に答えるだけで、初心者が買うべき投資信託4選など有料級特典を受け取れます。