「株で大損をして、頭から損失額が離れず、仕事も手につかない…。」
そんな状態にあるなら、まず自分を責める手を止めてください。損失を抱える投資家は決して少数派ではなく、あなただけが特別に失敗したわけではありません。とはいえ、動揺したまま取り返そうとして動けば、傷はさらに深くなります。
本記事では、一級ファイナンシャル・プランニング技能士の鬼塚が、以下のテーマについて解説します。
- 株で大損して立ち直れないときに最初にすべき5つのこと
- 株式投資で大損した人の体験談に多い5つの失敗パターン
- 株で大損した後の再出発に投資信託が選択肢となる理由
今いる場所から立ち直るための手順を、ここから一緒に確認していきましょう。
ぜひ、最後までお読みください!
なお「もっと投資について学びたい!」という方向けに、有料級特典をプレゼントしています。LINEに登録し、たった20秒で終わる質問に回答するだけなので、ぜひお受け取りください!
株で大損して立ち直れないときに最初にすべき5つのこと

株で大損すると、焦りや後悔から判断を誤りやすくなります。ここでは、損失を出した直後にまずやるべき5つのことを、順を追って解説します。
新規注文や信用取引を止めて損失の拡大を防ぐ
大損した直後にまずやるべきは、取引を増やすことではなく止めることです。
含み損が出ている銘柄を安値で買い増すと平均取得単価は下がりますが、保有株数が増えるため、その後さらに値下がりした場合の損失額は大きくなりかねません。
まずは、新規の買い付けを止めて冷静さを取り戻しましょう。とくに信用取引では、信用買いした株の値下がりや信用売りした株の値上がりによって損失が拡大します。
自分の建玉に評価損や追証が出ていないかを確認し、これ以上ポジションを増やさないことが大切です。
損失・追証・手元資金を整理して生活への影響を確認する
手を止めたら、次に今いくら失い、いくら残っているかを紙に書き出します。金額を把握できていない状態では、家計への影響を客観的に判断しにくくなります。
可視化するだけで不安は軽くなります。整理するのは、以下の3点です。
- 確定した損失と含み損
- 信用取引なら追証の有無と期限
- 投資と切り離した手元の生活資金
目安として、失業や病気に備える生活防衛資金は、生活費の3〜6ヵ月分とされています。この金額が損失によって削られているなら、家計は要注意です。失った額だけでなく、暮らしにいつ影響が出るかという視点で捉え直すと、冷静になれます。
投資の根拠と家計への影響から損切り・保有継続を判断する
売るか持ち続けるかは、値動きの気分ではなく「買った理由がまだ生きているか」で判断しましょう。業績への期待など、最初に投資した前提が崩れたなら、いったん損切りしてポジションを解消するのが合理的とされています。
逆に、根拠が崩れていない一時的な下落であれば、保有を続けるのもひとつの選択です。判断を先送りして含み損を放置してしまうと、さらに下落した場合に損失が拡大する恐れがあります。
感情的にならず、事実をひとつずつ整理していくことが大切です。
家族には損失の事実・原因・再建策を順番に説明する
損失を出したことを家族に隠し続けるほど打ち明けにくくなり、あとで発覚したときに失う信頼も大きくなります。伝え方は、感情的な告白よりも順番を整えたほうが届きやすくなります。
まず「いくら損をしたのか」という事実、次に「なぜそうなったのか」という原因、最後に「これからどう立て直すのか」という再建策の順に話しましょう。
一度に完璧に伝えようとせず、事実の共有から始めるだけでも前進になります。
心身の不調が続く場合は医療機関や相談窓口を利用する
損失のショックで眠れない、食欲がない、仕事が手につかないといった状態が続くなら、気の持ちようで済ませず専門的なケアにつなげましょう。とくに、こうした不調が2週間以上続く場合は、心療内科や精神科の受診を検討してみてください。
受診すべきか迷うときは、まず公的な相談窓口に電話してみましょう。たとえば、厚生労働省の「こころの健康相談統一ダイヤル」に電話すると、地域の公的な相談機関につなげてもらえます。ひとりで抱え込むほど判断力は鈍り、取り返そうとする焦りにもつながります。
心を回復させることは、冷静な判断を取り戻すための土台でもあります。
無理をせず、頼れるところにはきちんと頼ることも立て直しの一歩です。
株式投資で大損した人の体験談に多い5つの失敗パターン
ここでは、株式投資をしたことで資金が目減りして立ち直れなくなった方の体験談に多い、5つの失敗パターンを紹介します。自分に当てはまるものがないか、確認しながら読んでみてください。
短期投資で感情に左右された売買をしていた
結論からいうと、短期投資で利益を出し続けるのは極めて難しいといえます。
大損をした経験から「自分は投資に向いていないのでは」と考えてしまう方も少なくありませんが、実は短期の投資スタイルが合っていなかっただけという場合もあります。
短期の投資スタイルでは、感情をコントロールする力が求められます。感情に関わる脳の部位は、主に以下の2つです。
| 動物脳(大脳辺縁系) | 古くからある脳。外部から自分の身を守るのを最優先に動く無意識かつ反応スピードが早い。 |
| 人間脳(大脳新皮質) | 理性で動く脳。意識的で反応スピードが遅い。 |
「損」に対しては動物脳のほうが反応スピードが速いため、適切な取引判断ができなくなる場合があります。
たとえば、相場が悪いときは「損をするかもしれない」と考えて株を買えなくなる一方、相場が良いときは「利益が出るかもしれない」と考えて高値で買ってしまう傾向があります。
一方、長期投資であれば短期的な値動きを気にする必要がないため、忙しい会社員や主婦の方でも取り組みやすい投資スタイルといえます。
感情のコントロールが苦手な自覚がある方は、長期投資を意識してみましょう。
自分のリスク許容度を超える金額を投資していた
株価が少し動いただけで不安になってしまう場合、株式投資そのものが自分のリスク許容度に合っていない可能性があります。
個人や投資家がどれだけのリスクを受け入れることができるか、または望むかを示す指標です。
株式投資はハイリスク・ハイリターンの資産です。以下の図で確認してみましょう。
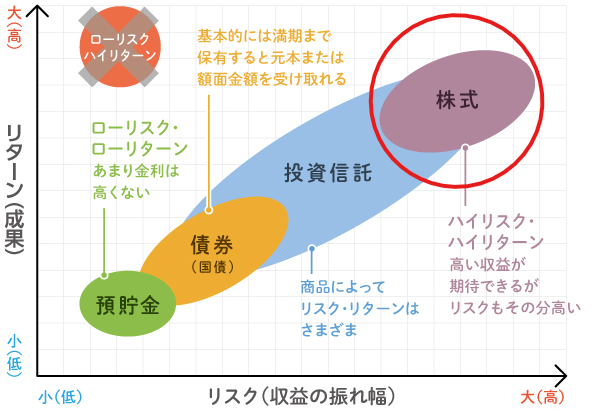
特に投資初心者の方はリスク許容度が低い傾向にあり、以下のような相場の変動に耐えられないケースも少なくありません。
リスクを抑えるには、株式だけでなく債券にも分散投資すると良いでしょう。
さらに投資先を投資信託にすると、投資未経験でも簡単に分散投資ができるうえ、自分のリスク許容度に合わせて内容をカスタマイズできます。
銘柄選びや分析に時間をかけすぎていた
銘柄選びに時間をかければ結果が伴うとは限りません。時間をかけるほど感情的になり、かえって冷静な判断ができなくなることもあります。
特に短期で個別株に集中投資している場合、損失を確定させずに放置していると、その会社が倒産した際に保有株が紙切れ(無価値)になってしまう危険性があります。
銘柄選びや分析に時間をかけたくない方は、投資信託を選ぶことで、一つの商品を購入するだけで多くの銘柄に分散投資でき、リスクを抑えられます。
さらにプロが運用してくれるので手間がかからず、浮いた時間を趣味などに使えますよ。
仕事や家事で忙しい方は、個別株投資よりも手間のかからない投資信託で、無理なく資産運用を続けていきましょう。
なお、私のLINEに登録すると「知識ゼロから始めた28名の運用実績 71スライド」を含めた豪華特典を「無料」でプレゼントしています。私自身も基本的にほったらかしで投資に時間も手間もかけていませんので、ぜひ投資信託で着実な資産形成をしていきましょう!
信用取引によって元手を超える損失を抱えた
現物取引と違い、信用取引では損失が元手を超えることがあります。信用取引は、現金や株式を担保(委託保証金)にして証券会社から資金を借り、最大約3.3倍までの取引ができる仕組みです。
少ない自己資金で大きな取引ができる反面、自己資金に対する損失も膨らみやすくなります。そのため、預けた保証金以上の損失、いわゆる元本超過損が生じることもあります。さらに、評価損が一定水準まで拡大すると追証を求められ、期限までに入金や返済で解消できなければ、強制的に決済されて損失が確定する流れです。
現物取引なら「株価がゼロになるまで」で済む損失が、信用取引では自己資金を上回る借金として残ることもあります。
取引ルールを決めず、損切りや撤退を先延ばしにした
損切りや撤退のルールを事前に決めていないと、いざ下落したときに「もう少し待てば戻るかもしれない」と判断を先送りしてしまいます。この先延ばしこそ、含み損を抱えたまま塩漬けにしてしまう典型的な流れです。
損を確定したくないという心理は誰にでも働くため、その場の感情だけで判断すると、あらかじめ想定していた売却判断を先送りにしてしまう恐れがあります。対策は、売買の前に「買値から〇%下がったら売る」といった撤退の条件をあらかじめ決め、徹底して守ることです。
大損して立ち直れないなら株式だけに集中投資をするな!失敗を活かすための4つの対策
株式投資で立ち直れなくなるくらいの失敗をしてしまったなら、投資の基本「長期・積立・分散」でリスクを抑えていきましょう。
ここでは、株式投資の失敗を活かすための4つの対策を、順に解説していきます。
- 国内外の株式・債券に分散投資する
- 10年以上を目安に長期投資する
- ドルコスト平均法で購入時期を分散する
- 1年に1回を目安にリバランスする
1つずつ詳しく解説していきます。
国内外の株式・債券に分散投資する
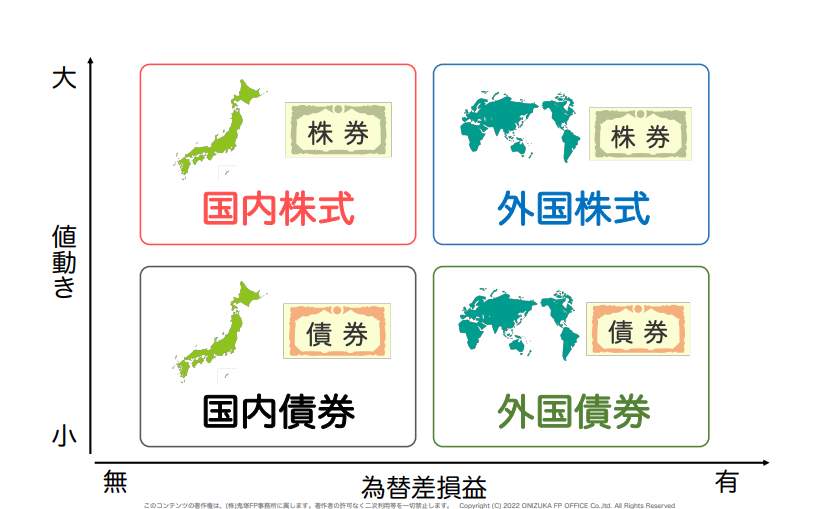
リスクを抑えるには、国内株式・国内債券・海外株式・海外債券という4つの資産に分散投資すると良いでしょう。
投資の格言に「卵を一つのかごに盛るな」という言葉があります。
1つの銘柄に集中して投資をすると、その銘柄が暴落したときに大きなダメージを受けてしまいます。一方、複数の銘柄に分散させておけば、1つの銘柄が暴落してもダメージを抑えられます。以下の図で確認してみましょう。
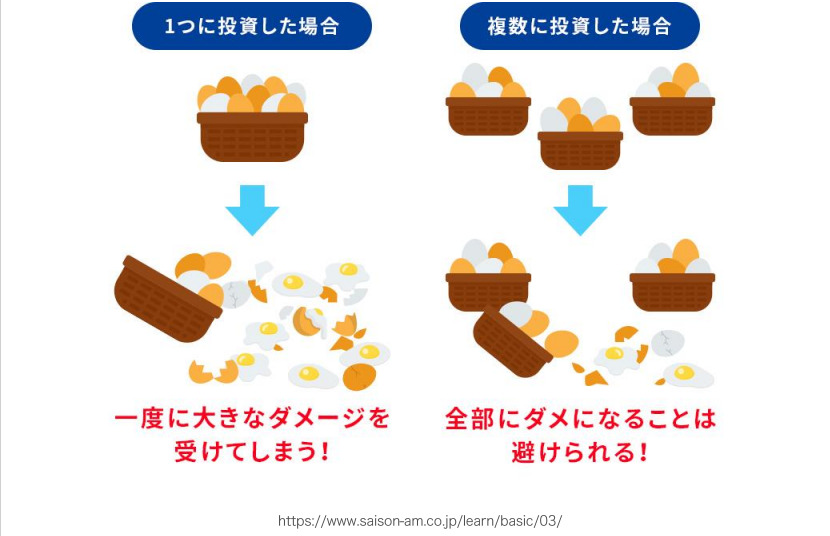
このように、投資の考え方も卵をカゴに盛るのと同様、複数の資産クラスに分散させることで大きなダメージを受けるリスクを下げられます。どの資産クラスに分散させるか迷っている方は、市場規模で判断すると良いでしょう。
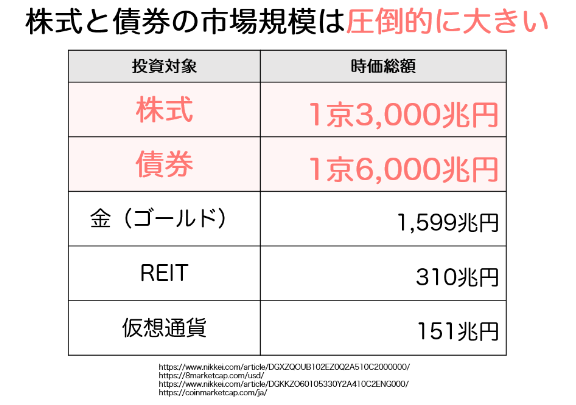
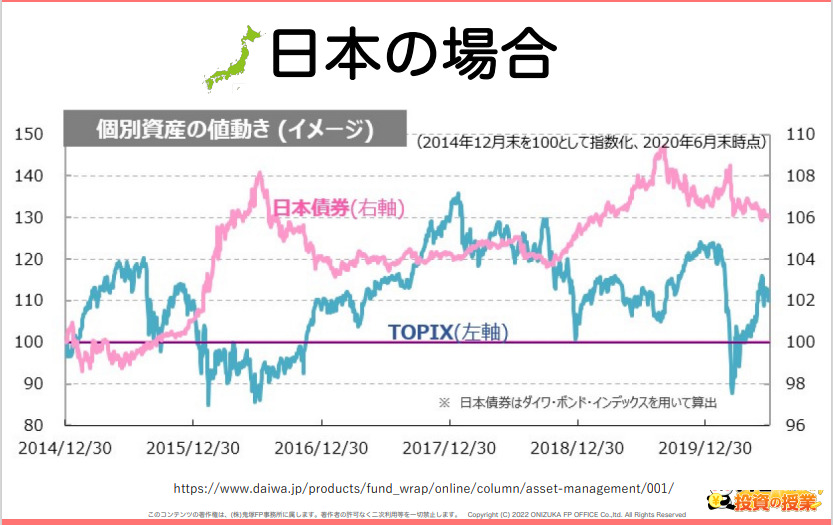
「株式」が上がれば「債券」が下がり、「債券」が上がれば「株式」が下がる傾向があります。
そのため「株式」と「債券」の両方を保有していれば、資産全体の値動きが安定しやすくなります。国内株式と国内債券の過去の値動きを表したグラフがこちらです。
なお、株式と債券だけでなく国内と海外にも投資先を分散すると、よりリスクをコントロールしやすくなります。
4つの資産の割合は、人それぞれのリスク許容度によって異なります。
1つの目安として、年金の運用に使われている資産配分のように、4つの資産を25%ずつ保有する方法もあります。
投資未経験の方は、まず4資産への分散投資から資産形成を始めてみましょう。
さらに詳しい分散の比率や考え方については、「投資信託はいくつに分散すべき? おすすめの比率や方法を紹介」の記事も参考にしてみてください。
10年以上を目安に長期投資する
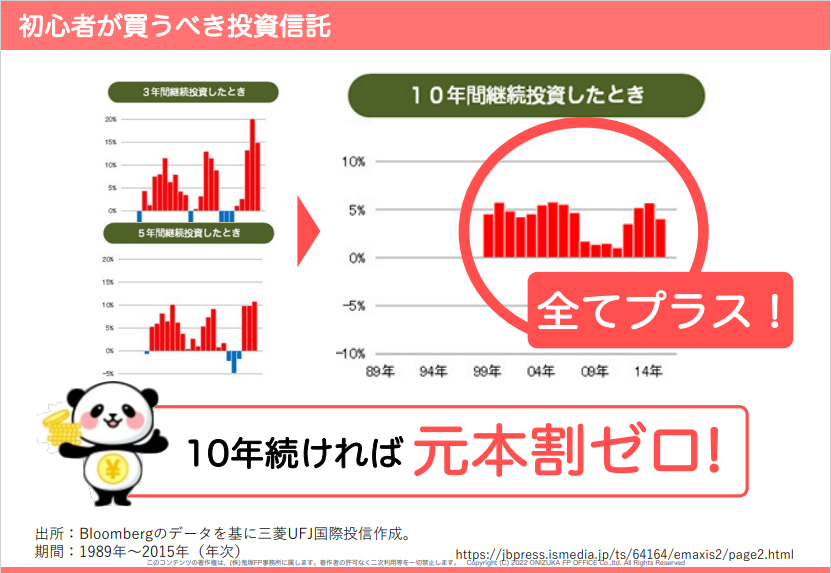
リスクを抑えるための4つの資産(国内株式、国内債券、海外株式、海外債券)に分散させて、10年以上の長期で運用した場合のリターンがこちらです。
長期運用すると、複利の効果を活かせますよ。
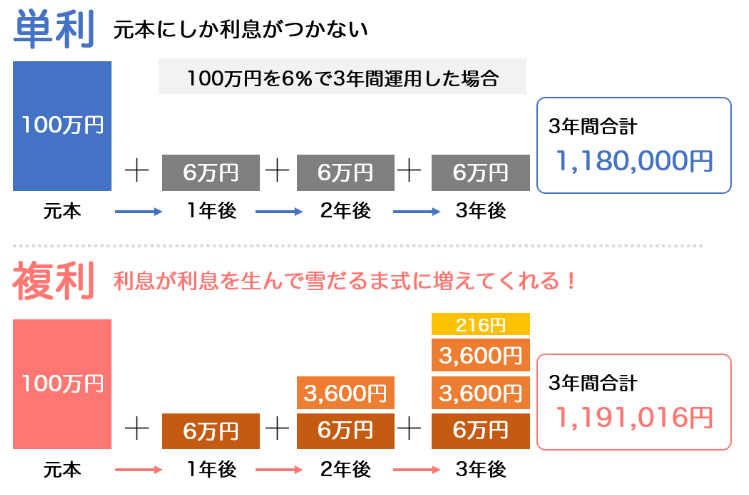
たとえば、投資信託で100万円を年利6%で運用すると、運用益は6万円です。運用益の6万円を現金化し、元手の100万円だけ投資を続けると、翌年も運用益は6万円です(単利運用)。
それに対して、運用益6万円を現金化せずに106万円を投資し続けると、106×1.06(6%)=約112万円に資金が増えます(複利運用)。
単利運用と複利運用のイメージは以下のとおりです。

| 投資金額100万円 | 1年後 | 2年後 | 3年後 | 4年後 | 5年後 |
|---|---|---|---|---|---|
| 単利運用 | 106万円 | 112万円 | 118万円 | 124万円 | 130万円 |
| 複利運用 | 106万円 | 約112万円 | 約119万円 | 約126万円 | 約133万円 |
つまり複利運用をすると、投資の運用益がさらに新たな利益を生み出していることがわかります。
長期で4つの資産(国内株式、国内債券、海外株式、海外債券)に分散させて投資を続けると、年平均6%のリターンだったというデータもあります。
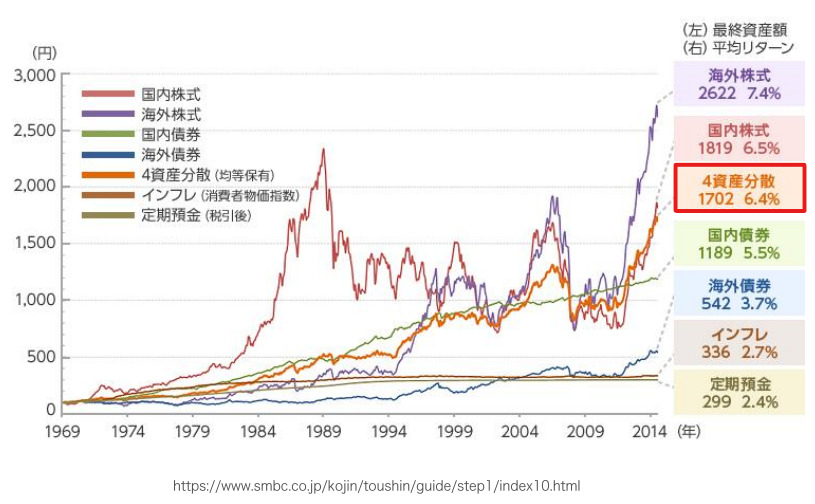
ある程度高いリターンが期待できるだけでなく、集中投資したときよりも4資産に分散投資したほうが値動きが抑えられていることがわかります。
短期の相場変動が気になるという方には、10年以上の長期投資をおすすめします。
複利の効果をより詳しく知りたい方は、「元本1000万円から複利が爆発する!投資信託で運用したシミュレーションを公開」の記事も参考にしてみてください。
ドルコスト平均法で購入時期を分散する
ドルコスト平均法を活用すれば、着実な資産形成が目指せます。
定時定額購入法のこと。特定の時期に一括で大きな金額を投資するのではなく、定期的に少額(一定額)を投資することで、相場の変動によるリスクを分散することを目的としています。
簡単にいうと、積立投資のことです。
4つの資産(国内株式、国内債券、海外株式、海外債券)を買ったり売ったりするタイミングは、投資未経験の方にとっては難しいものです。
しかしドルコスト平均法を使えば、基本的に目標金額が貯まるまで売ることを考える必要はありません。やることは、決まった日に一定額を買い続けるだけです。
少額から投資を始めたい方や、お金があるだけ使ってしまう方にも、ドルコスト平均法は相性抜群です。
長期で毎月積み立てることで投資するタイミング(時間)を分散できれば、チャートを見続ける必要がなくなり、以下の赤丸や青三角のように淡々と買い続けるだけで済むため、投資に時間を取られることもありません。
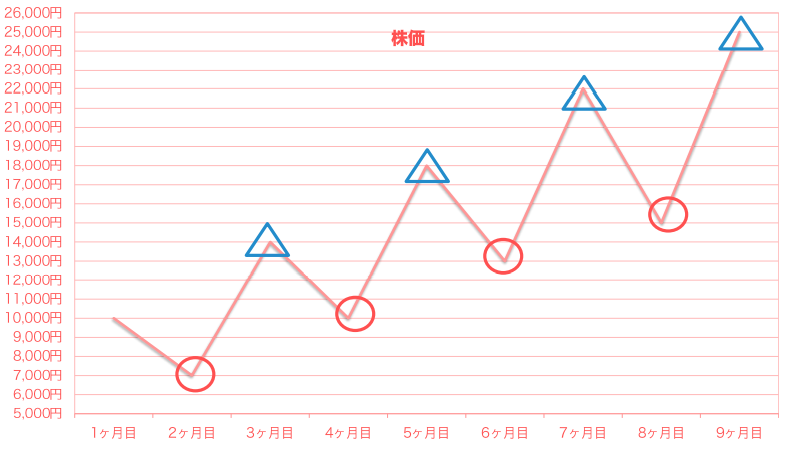
投資信託であれば、毎月決まった日に一定金額を購入するだけで、簡単にドルコスト平均法を実践できます。値下がりしたときにたくさん買えて、値上がりしたときはあまり買わないため、高値づかみを自然と抑えられます。
投資タイミングを考えなくてよいドルコスト平均法は、忙しい会社員や主婦の方にぴったりの方法といえます。
一括投資との比較シミュレーションについては、「ドルコスト平均法vs一括投資どちらが有利?シミュレーション結果をもとに解説」の記事も参考にしてみてください。
1年に1回を目安にリバランスする
1年に1回リバランスすることは、リスクを抑えるためのポイントの1つです。
4つの資産(国内株式、国内債券、海外株式、海外債券)に分散投資をすると、相場の変動によって徐々に保有銘柄の配分にズレが生じます。このズレを元の比率に戻すことをリバランスといいます。
たとえば運用開始時に株式50万円、債券50万円の合計100万円で運用した場合、1年後には株式65%、債券35%のように比率が変わることがあります。
比率を50%に戻すために18万円分の株式を売却し、債券を18万円分購入すると、以下の図のようにリバランスが可能です。
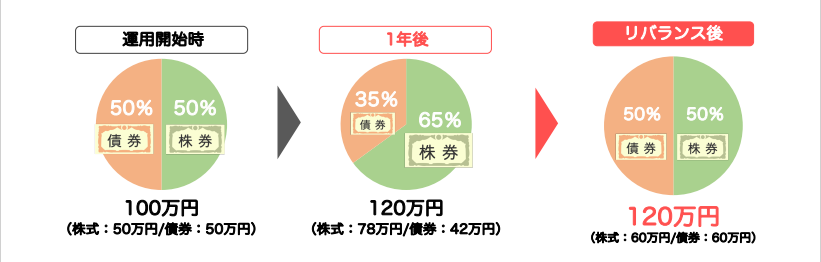
リバランスを1年に1回行うと、値上がりして利益が出ている銘柄を売った金額分、値下がりしてお買い得になっている銘柄を仕込めます。
さらに、リバランスを1年に1回行うと、長期的に運用成績が向上しやすいというデータもあります。

2,077万円-1,457万円=620万円の差が出ているため、決して小さくない金額です。
ここまで読んでもリバランスがよくわからなかったという方は、こちらの動画もあわせてご覧いただくと理解が深まります。
リバランスの計算方法や売買の具体的な手順については、「新NISAにおけるリバランスの方法とは!計算のやり方や売買の手順を紹介」の記事も参考にしてみてください。
株で大損した後の再出発に投資信託が選択肢となる理由

株で大きな損失を出したあとは、同じ失敗を繰り返さないようにすることが重要です。ここでは、その選択肢として投資信託が向いている理由を3つ解説します。
おすすめの投資信託銘柄については、「新NISAの成長投資枠のおすすめ銘柄を紹介!銘柄の選び方や注意点・投資手法も解説」の記事を参考にしてみてください。
少額の積立から始めて投資額を管理しやすい
大損した後は、いきなり大きな金額で取り返そうとせず、失っても痛くない額から再出発するのが鉄則です。投資信託は、多くのネット証券で毎月100円から積み立てられます。
少額であれば、たとえ値下がりしても損失は限られ「負けても生活は揺るがない」という安心のなかで投資の感覚を取り戻せます。一度に投じる金額を自分で決められるため、リスク許容度を超えて賭けてしまう失敗も防ぎやすくなります。
まずは、無理のない額で積立を続け、慣れとともに金額を調整していきましょう。
ひとつの商品で幅広い銘柄や資産に分散できる
集中投資で痛手を負った人にとって、分散のハードルの低さは投資信託の大きな利点です。投資信託は、多くの投資家から集めた資金を運用の専門家が国内外の株式や債券など多数の銘柄に分けて投資する仕組みです。
多数の銘柄を組み入れる投資信託を選べば、1本でも複数の銘柄へ間接的に分散できます。個人が同じ分散を個別株でやろうとすれば、多額の資金と手間が必要になりますが、投資信託なら少額で投資できます。
一社の株価に資産全体が振り回される状態から抜け出したい人に向いている選び方といえるでしょう。
新NISAを使った分散投資戦略については、「【2026最新】おすすめの分散投資戦略を紹介!資産を着実に増やすために」の記事も参考にしてみてください。
個別銘柄の分析や売買判断にかかる負担を減らせる
個別株は、どの銘柄を買い、いつ売るかを自分で調べて判断し続ける必要があります。銘柄分析や頻繁な売買判断が、大きな負担になっていた人も少なくありません。
投資信託なら、実際の銘柄選びや売買の判断を運用の専門家(ファンドマネージャー)が担うため、投資家は一つひとつの企業を分析し続ける必要がありません。
とくに、市場全体の動きに連動するインデックス型は運用に手がかからず、手数料も比較的低く抑えられています。仕事や家庭で忙しく、銘柄分析に時間を割けない会社員にとって、手間を抑えて続けられることは現実的な利点です。
判断の回数を減らすほど、感情に振り回される場面も減っていきます。
手間をかけずに続けられる仕組みを持つことが、次の失敗を防ぐ近道です。
株で大損して立ち直れない人によくある質問
株で損したあとは、含み損の扱いや投資を続けるかどうかなど、さまざまな疑問が浮かぶでしょう。最後に、立ち直れないほどの損失を出した人からよく寄せられる2つの質問に、順を追ってお答えします。
株の含み損は売らずに放置しても大丈夫ですか?
「いつか戻る」と考えて含み損を放置することは、無条件に安全とはいえません。売らずに持ち続ける塩漬けには、いくつかの弱点があります。
株価がさらに下がれば損失は膨らみ、資金がその銘柄に固定されるため、他の有望な投資機会を逃す「機会損失」も生じます。含み損を抱え続ける精神的なストレスが、ほかの判断を鈍らせることもあるでしょう。
一方で、投資した根拠がまだ崩れておらず、一時的な下落だと判断できるなら、長期保有が妥当なケースもあります。放置してよいかは、投資した根拠がまだ生きているかに加えて、家計への影響やリスク許容度から判断しましょう。
一人で抱え込まず、まず状況を整理してみることから始めましょう。
株で大損した後は投資をやめたほうがよいですか?
必ずしも完全にやめる必要はありませんが、感情が乱れたまま取引を続けるのは避けることが大切です。大損した直後は、株価や資産をたびたび確認するたびに不安が募り、冷静な判断ができなくなりかねません。そこで、まずは一度相場から距離を置き、心を落ち着けることをおすすめします。
そのうえで、なぜ負けたのか原因を書き出し、対策を立てましょう。再開するなら、生活費を削らず余剰資金で、少額から始めるのが現実的です。やめるべきかどうかは、投資手法だけでなく投資額や余裕資金、リスク許容度も含めて考える必要があります。
暴落に備える方法については、「投資信託の暴落に備える方法を徹底解説!S&P500暴落のシミュレーション結果とは」の記事も参考にしてみてください。
株で大損して立ち直れないときは、立て直しの順番を間違えないようにしよう
株で大損したときに最初にすべきは、新規注文や信用取引を止めて損失の拡大を防ぐことです。次に、損失額と手元資金を書き出して生活への影響を確かめ、投資根拠と家計をもとに損切りか保有継続かを判断します。
心身の不調が続くなら、医療機関や相談窓口を頼ってください。落ち着きを取り戻したら、次は負けた原因を振り返る番です。短期売買や集中投資、信用取引、ルールの欠如といった失敗の型を知っておけば、次は避けられます。
そのうえで、分散・長期・ドルコスト平均法・リバランスという投資の基本に立ち返りましょう。とくに投資信託は、少額で手軽に実践できるため、大損した後の再出発における現実的な選択肢になります。
今日できる一歩は、小さくてかまいません。手を止め、数字を書き出すところから始めれば、立て直しへの一歩になるでしょう。
焦らず一つずつ、今日からまた歩き出していきましょう。